Umur 50 Nanti Tenang atau Masih Mengejar Gaji? Bina Sistem Kewangan Dari Sekarang
Kewangan yang lebih stabil menjelang usia 50 bukan sekadar soal gaji besar. Ia bermula dengan mengawal aliran tunai, membina tabung kecemasan, mengurus hutang dan mengembangkan aset secara konsisten.
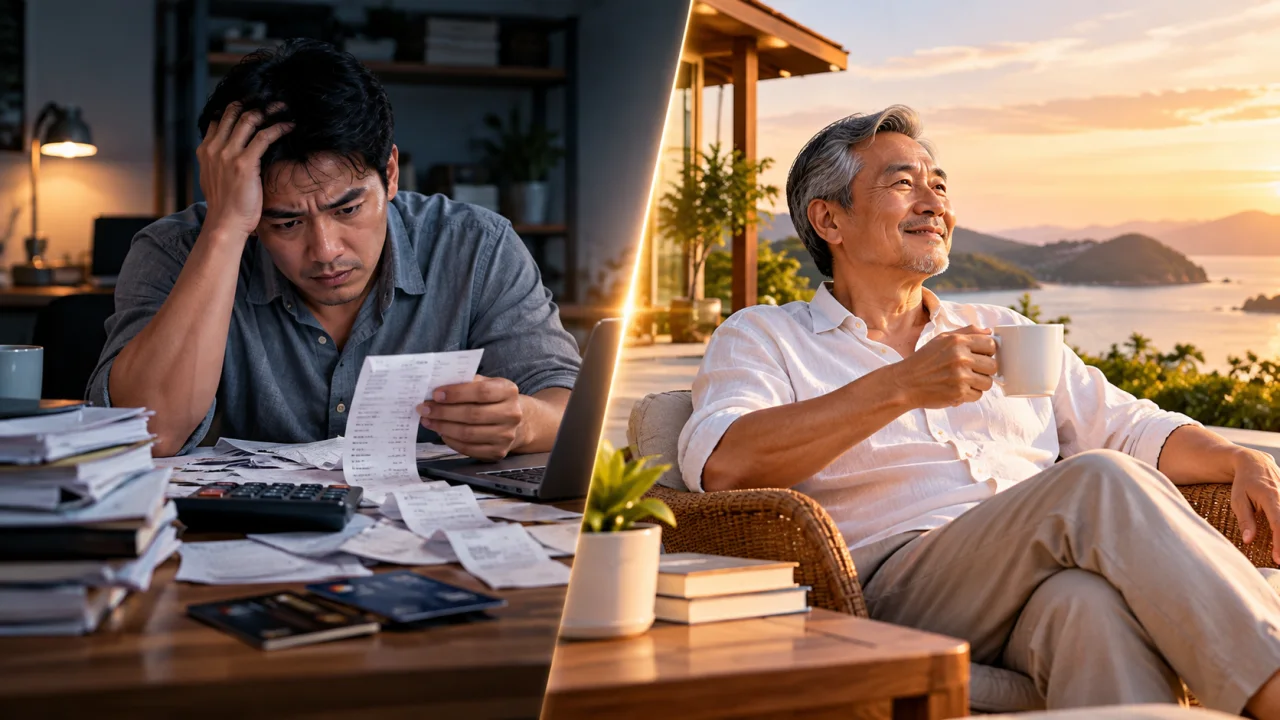
Ramai orang bekerja keras selama bertahun-tahun tetapi masih berasa kewangan tidak banyak berubah.
Gaji masuk. Bil dibayar. Ansuran ditolak. Perbelanjaan harian berjalan. Ada sedikit simpanan, kemudian muncul kecemasan dan simpanan itu digunakan semula.
Bulan berikutnya, kitaran yang sama bermula.
Masalahnya tidak semestinya kerana seseorang kurang rajin atau bergaji terlalu kecil. Dalam banyak keadaan, persoalan yang lebih penting ialah: adakah pendapatan yang diperoleh setiap bulan sedang membina sesuatu untuk masa depan, atau sekadar membiayai kehidupan bulan semasa?
Bahan asal yang menjadi asas artikel ini menekankan perubahan daripada sekadar menukar masa dengan wang kepada membina sistem kewangan yang boleh berkembang secara berperingkat. Ia turut mencadangkan audit perbelanjaan, mengasingkan sebahagian pendapatan lebih awal dan menggunakan wang tersebut secara produktif.
Namun, terdapat satu perkara penting yang perlu diperbetulkan: menyimpan wang bukan sesuatu yang sia-sia.
Simpanan, tabung kecemasan dan pelaburan mempunyai fungsi yang berbeza.
1. Jangan Tunggu Umur 50 Untuk Memikirkan Umur 50
Persediaan kewangan usia 50 sebenarnya bermula jauh lebih awal.
Ini kerana terdapat satu sumber yang sukar diganti apabila sudah hilang: masa.
Semakin panjang tempoh seseorang menyimpan dan melabur secara konsisten, semakin banyak peluang untuk pulangan yang diperoleh berkembang semula melalui kesan kompaun. KWSP sendiri menyediakan modul pendidikan khusus mengenai konsep faedah kompaun dan penggunaannya dalam perancangan kewangan.
Maksudnya, kelebihan utama orang yang bermula awal bukan semestinya kerana mereka mempunyai modal besar.
Mereka mempunyai lebih banyak masa untuk membina modal.
Sebab itu soalan yang lebih berguna bukan
“Berapa banyak wang yang perlu saya ada untuk mula?”
Tetapi
“Apakah jumlah yang mampu saya asingkan secara konsisten mulai sekarang?”
Jumlah kecil yang konsisten biasanya lebih berguna daripada rancangan besar yang sentiasa ditangguhkan.
2. Bezakan Simpanan Dengan Pelaburan
Antara dakwaan yang sering muncul dalam kandungan kewangan ialah wang yang disimpan di bank akan “dimakan inflasi”, lalu semua wang perlu segera dilaburkan.
Pandangan seperti ini terlalu mudah.
Inflasi memang mengurangkan kuasa beli wang dari semasa ke semasa. Sebagai contoh, DOSM melaporkan inflasi Malaysia meningkat 1.9% pada Ogos 2026 berbanding setahun sebelumnya.
Namun, itu tidak bermaksud semua simpanan perlu dipindahkan kepada aset yang mempunyai risiko.
Simpanan tunai mempunyai fungsi penting seperti
- membayar kecemasan;
- menampung kehilangan pendapatan sementara;
- membayar komitmen yang perlu diselesaikan segera;
- mengelakkan kita menggunakan kad kredit atau membuat hutang baharu ketika kecemasan.
PIDM menggunakan sasaran enam bulan komitmen atau perbelanjaan sebagai panduan dalam kalkulator tabung kecemasannya, walaupun jumlah sebenar tetap bergantung kepada keadaan individu.
Jadi struktur yang lebih sihat bukan
Simpan atau labur.
Sebaliknya
Simpan untuk kecairan dan kecemasan, kemudian laburkan wang jangka panjang mengikut kemampuan serta tahap risiko.
3. Audit Ke Mana Wang Pergi
Sebelum mencari saham, dana, hartanah atau apa sahaja instrumen pelaburan, lihat dahulu aliran tunai.
Ambil rekod satu hingga tiga bulan terakhir dan bahagikan perbelanjaan kepada beberapa kumpulan mudah:
Keperluan
Contohnya rumah, makanan, utiliti, pengangkutan, pendidikan dan keperluan keluarga.
Komitmen hutang
Contohnya pinjaman kenderaan, pembiayaan rumah, kad kredit, pinjaman peribadi dan Buy Now Pay Later.
Kehendak
Contohnya langganan yang jarang digunakan, pembelian impulsif, makan di luar secara berlebihan atau barangan yang dibeli terutama kerana trend.
Simpanan dan pembinaan aset
Berapa banyak sebenarnya yang tinggal untuk masa depan?
Bahagian terakhir ini sering menjadi jawapan kepada persoalan mengapa seseorang mempunyai pendapatan tetapi asetnya sukar berkembang.
Jika setiap kenaikan gaji terus diikuti kenaikan gaya hidup, lebihan untuk membina kekayaan mungkin tidak banyak berubah.
Fenomena ini sering disebut sebagai lifestyle inflation atau peningkatan gaya hidup.
Matlamat audit bukan untuk menghapuskan semua keseronokan hidup.
Matlamatnya ialah mengetahui sama ada corak perbelanjaan hari ini sedang mengorbankan terlalu banyak pilihan pada masa depan.
4. Gunakan Prinsip “Bayar Diri Sendiri Dahulu”
Satu pendekatan yang praktikal ialah mengasingkan wang untuk simpanan sebaik sahaja pendapatan diterima.
Jangan tunggu sehingga hujung bulan.
Jika formulanya ialah
Pendapatan − Perbelanjaan = Simpanan
masalahnya ialah perbelanjaan mempunyai kecenderungan memenuhi ruang yang tersedia.
Cuba ubah cara berfikir kepada
Pendapatan − Simpanan = Baki untuk dibelanjakan
Peratusnya tidak perlu sama untuk semua orang.
Bahan asal mencadangkan 10% sebagai titik permulaan. PIDM juga pernah menggunakan contoh kaedah 10-10-10-70 yang memperuntukkan bahagian pendapatan kepada simpanan, kecemasan, perlindungan dan perbelanjaan. Ia ialah contoh kaedah bajet, bukannya formula wajib untuk semua orang.
Seseorang yang mempunyai komitmen tinggi mungkin bermula lebih rendah.
Orang lain mungkin mampu mengasingkan lebih banyak.
Perkara terpenting ialah menjadikannya sistem, bukan keputusan spontan setiap bulan.
5. Automasi Supaya Disiplin Tidak Bergantung Pada Mood
Manusia mudah membuat keputusan berbeza apabila penat, tertekan atau terpengaruh dengan promosi.
Sebab itu automasi boleh membantu.
Apabila gaji masuk, anda boleh menetapkan pemindahan automatik kepada akaun berasingan untuk:
- tabung kecemasan;
- simpanan matlamat tertentu;
- pelaburan jangka panjang yang telah dipilih dengan teliti.
Dengan cara ini, keputusan penting dibuat sekali sahaja melalui sistem.
Anda tidak perlu berunding dengan diri sendiri setiap kali menerima gaji.
Automasi juga membantu mengelakkan situasi klasik
“Bulan ini saya belanja dahulu. Kalau ada baki, saya simpan.”
Selalunya baki itu tidak pernah muncul.
6. Selepas Asas Kukuh, Mulakan Pembinaan Aset
Selepas aliran tunai semakin terkawal dan tabung kecemasan mula terbentuk, barulah persoalan aset menjadi semakin penting.
Aset produktif secara umum ialah sesuatu yang berpotensi menghasilkan pendapatan, meningkatkan nilai atau membantu membina kedudukan kewangan dalam jangka panjang.
Ia boleh merangkumi pelbagai kategori bergantung kepada pengetahuan, modal, risiko dan matlamat seseorang.
Tetapi terdapat satu perkara yang tidak boleh dilangkau
Pulangan dan risiko bergerak bersama.
Jangan membeli sesuatu hanya kerana seseorang menyebutnya sebagai “aset”.
Jangan juga menganggap pulangan tinggi sebagai sesuatu yang pasti.
Sebelum melabur, fahami
- bagaimana instrumen itu menghasilkan pulangan;
- risiko kehilangan modal;
- tempoh wang perlu dibiarkan;
- kos atau yuran yang dikenakan;
- tahap kecairannya;
- sama ada penyedia atau platform berkaitan mempunyai kebenaran yang diperlukan.
Suruhanjaya Sekuriti Malaysia mengekalkan Investor Alert List yang menyenaraikan entiti dan individu tidak dibenarkan, dan mengingatkan bahawa pelabur yang berurusan dengan entiti tidak dibenarkan mungkin tidak mendapat perlindungan di bawah undang-undang sekuriti Malaysia.
Jadi apabila terlihat tawaran “mesin wang”, “pendapatan automatik” atau pulangan luar biasa, semak dahulu sebelum memindahkan wang.
Jangan Keliru Antara Aset Dengan Barang Mahal
Salah satu perubahan cara berfikir yang berguna ialah berhenti mengukur kemajuan kewangan berdasarkan apa yang kelihatan.
Telefon baharu, kereta lebih mahal atau pakaian berjenama mungkin memberikan kepuasan.
Tetapi ia tidak semestinya memperbaiki kedudukan kewangan.
Sebelum membeli sesuatu yang besar, cuba tanya
Adakah pembelian ini meningkatkan aset saya, meningkatkan pendapatan, mengurangkan kos atau sekadar meningkatkan gaya hidup?
Tidak semua perbelanjaan perlu memberikan pulangan kewangan.
Kita juga perlu menikmati kehidupan.
Namun, memahami perbezaannya membantu kita membuat keputusan secara sedar dan bukannya sekadar mengikut tekanan sosial.
Contoh Sistem Kewangan Yang Lebih Praktikal
Daripada mencari satu “rahsia menjadi kaya”, bina beberapa lapisan pertahanan dan pertumbuhan.
Lapisan 1 — Aliran tunai
Pastikan pendapatan dapat menampung komitmen asas.
Lapisan 2 — Tabung kecemasan
Bina simpanan cair untuk menghadapi kejadian tidak dijangka.
Lapisan 3 — Kawalan hutang
Utamakan pengurusan hutang yang membebankan aliran tunai, terutama hutang berkos tinggi.
Lapisan 4 — Perlindungan
Pertimbangkan perlindungan yang bersesuaian dengan tanggungan dan keadaan kewangan.
Lapisan 5 — Pelaburan jangka panjang
Gunakan wang yang tidak diperlukan dalam masa terdekat untuk membina aset berdasarkan matlamat dan toleransi risiko.
Lapisan 6 — Tingkatkan pendapatan
Pada satu tahap, memotong perbelanjaan mempunyai had.
Meningkatkan kemahiran, membina pendapatan sampingan atau mengembangkan perniagaan juga boleh menjadi sebahagian daripada strategi kewangan jangka panjang.
Checklist Yang Boleh Dibuat Minggu Ini
Tidak perlu mengubah seluruh kehidupan dalam sehari.
Mulakan dengan beberapa tindakan yang boleh diukur
- Semak transaksi tiga bulan terakhir.
- Kenal pasti tiga perbelanjaan yang boleh dikurangkan.
- Kira jumlah komitmen bulanan sebenar.
- Wujudkan akaun atau ruang berasingan untuk tabung kecemasan.
- Tetapkan pemindahan automatik setiap kali menerima pendapatan.
- Senaraikan semua hutang bersama baki dan kosnya.
- Tentukan satu jumlah konsisten untuk simpanan atau pelaburan jangka panjang.
- Semak kesahihan mana-mana platform sebelum membuat pelaburan.
- Tingkatkan jumlah simpanan setiap kali pendapatan meningkat.
Tidak perlu sempurna.
Yang diperlukan ialah sistem yang boleh diteruskan.
FAQ
Adakah menyimpan wang di bank masih berbaloi?
Ya, terutama untuk dana kecemasan dan wang yang mungkin diperlukan dalam jangka pendek. Inflasi boleh mengurangkan kuasa beli, tetapi itu tidak menghapuskan fungsi simpanan cair sebagai perlindungan kewangan.
Perlukah terus melabur jika belum mempunyai tabung kecemasan?
Keadaan setiap individu berbeza, tetapi mempunyai kecairan untuk kecemasan membantu mengelakkan pelaburan terpaksa dijual atau hutang baharu dibuat apabila berlaku perkara tidak dijangka.
Berapa peratus gaji patut disimpan?
Tiada satu angka yang sesuai untuk semua orang. Anda boleh menggunakan peratus tertentu sebagai titik permulaan, kemudian menyesuaikannya berdasarkan pendapatan, hutang, tanggungan dan matlamat.
Adakah sudah terlambat jika umur menghampiri 40 atau 50?
Bermula lebih awal memberikan kelebihan masa, tetapi lewat bermula masih lebih baik daripada tidak bermula. Fokus kepada perkara yang masih boleh dikawal: kadar simpanan, perbelanjaan, hutang, tempoh bekerja, pendapatan dan pengurusan aset.
Matlamat Sebenar Bukan Untuk Kelihatan Kaya
Persediaan kewangan usia 50 bukan pertandingan siapa mempunyai kereta paling mahal atau portfolio paling besar.
Matlamat yang lebih praktikal ialah mempunyai pilihan.
Pilihan untuk mengurangkan beban kerja jika kesihatan berubah.
Pilihan untuk menghadapi kecemasan tanpa panik.
Pilihan untuk membantu keluarga tanpa mengorbankan keperluan asas sendiri.
Dan pilihan untuk tidak bergantung sepenuhnya kepada pendapatan bulan berikutnya.
Kebebasan seperti ini jarang terbentuk melalui satu keputusan besar.
Ia biasanya dibina melalui ratusan keputusan kecil yang diulang selama bertahun-tahun.
Urus aliran tunai. Bina simpanan. Kawal hutang. Lindungi diri. Kembangkan aset. Ulang secara konsisten.
Itulah sistem yang lebih penting daripada mencari satu jalan pintas untuk menjadi kaya.